Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wir ziehen mit dem Projekt
betriebswirtschaftliche-steuerlehre.de um.
Sind Sie am Kauf der Domain
betriebswirtschaftliche-steuerlehre.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain betriebswirtschaftliche-steuerlehre.de kaufen?
Wie schmeckt ein Burgunder?
Ein Burgunder ist ein Rotwein, der aus der Burgunder-Traube hergestellt wird. Er zeichnet sich durch seine fruchtigen Aromen von roten Beeren wie Kirschen und Erdbeeren aus. Der Geschmack eines Burgunders ist in der Regel vollmundig und samtig mit einer angenehmen Säure und weichen Tanninen. Je nach Reifegrad und Herstellung kann ein Burgunder auch Noten von Gewürzen, Tabak oder Vanille aufweisen. Insgesamt ist ein Burgunder ein eleganter und vielschichtiger Wein, der sowohl pur als auch zu verschiedenen Speisen gut passt. **
Braucht man wirklich ein Burgunder- und ein Rotweinglas?
Es ist nicht unbedingt erforderlich, separate Burgunder- und Rotweingläser zu haben, da beide Weinsorten auch in einem universellen Rotweinglas genossen werden können. Allerdings können spezielle Burgundergläser aufgrund ihrer größeren Schale dazu beitragen, dass sich die Aromen und Nuancen des Weins besser entfalten. Wenn man also ein besonderes Augenmerk auf die sensorische Erfahrung legt, kann es sinnvoll sein, sowohl Burgunder- als auch Rotweingläser zu besitzen. **
Ähnliche Suchbegriffe für Weißer Burgunder
Top-Angebote
Produkte zum Begriff Weißer Burgunder:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
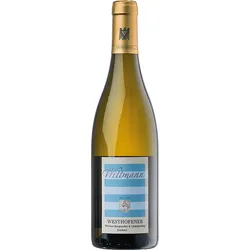
Wittmann Westhofener Weißer Burgunder & ChardonnayCremiger Schmelz, feine Säure, nuancenreiches exotisches Aromaspiel. Biologisch dynamische Weinbergspflege, natürliches Rebenwachstum, selektive Handlese und traditioneller Weinausbau ? über 300 Jahre seriöses Winzerhandwerk sind die Grundlage für hervorragende Weinqualitäten.25,40 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen Grauburgunder und Grauer Burgunder?
Der Unterschied zwischen Grauburgunder und Grauer Burgunder liegt in der Bezeichnung für dieselbe Rebsorte. Grauburgunder ist die deutsche Bezeichnung für den Wein, der aus der Rebsorte Pinot Gris hergestellt wird. Grauer Burgunder hingegen ist die österreichische Bezeichnung für denselben Wein. Beide Begriffe beziehen sich auf die graue Farbe der Traubenhaut, die charakteristisch für diese Rebsorte ist. In anderen Ländern wie Frankreich wird die Rebsorte als Pinot Gris bezeichnet. **
-
Warum Weißer Hai Weißer Hai?
Der Weiße Hai hat seinen Namen aufgrund seiner weißen Bauchseite und seiner grauen Rückenflosse erhalten, die ihn im Wasser gut tarnt. Diese Färbung hilft ihm, Beute zu überraschen und sich unbemerkt an sie heranzuschleichen. Darüber hinaus ist der Weiße Hai ein Raubfisch, der sich von Robben und anderen Meerestieren ernährt, die er oft aus der Tiefe angreift. Seine weiße Farbe könnte also auch dazu dienen, seine Beute im Sonnenlicht zu blenden und so seine Chancen auf einen erfolgreichen Beutefang zu erhöhen. Letztendlich ist die genaue Evolution und Anpassung des Weißen Hais an seine Umgebung ein komplexes Thema, das weiter erforscht werden muss. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **

Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Top-Angebote
Produkte zum Begriff Weißer Burgunder:
-
Schneeloch, Dieter: Betriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, ErtragsteuernBetriebswirtschaftliche Steuerlehre Band 1: Grundlagen der Besteuerung, Ertragsteuern , StB Univ.-Prof. Dr. Dieter Schneeloch, Emeritus und Leiter der Abteilung für Betriebswirtschaftliche Steuerlehre des ?Centrum für Steuern und Finanzen (CSF)? an der FernUniversität in Hagen. Univ.-Prof. Dr. Stephan Meyering, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre an der FernUniversität in Hagen. StB Prof. Dr. habil. Guido Patek, Professor für Rechnungswesen und Steuern an der Hoch- schule Osnabrück, Fakultät für Management, Kultur und Technik. StB Dr. Melanie Frieling, Vertretungsprofessorin an der Hochschule Bielefeld sowie freiberuflich tätige Steuerberaterin in Emstek. Die Neuauflage dieses Lehrbuchs ist der erste Teil des ursprünglich von Dieter Schneeloch begründeten und nunmehr sechsbändigen Gemeinschaftswerks zur Betriebswirtschaftlichen Steuerlehre. Aufbauend auf der bewährten Grundstruktur fokussiert und vertieft Band 1: ?Grundlagen der Besteuerung, Ertragsteuern? die Inhalte: Grundlagen, Grundbegriffe, Durchführung der Besteuerung Einkommensteuer Körperschaftsteuer Gewerbesteuer Zuschlagsteuern, Zulagen, Prämien Der Grundlagenteil gibt einen prägnanten Überblick über das deutsche Steuersystem und vermittelt Kenntnisse zu den Steuerrechtsquellen, zur Methodik der Steuerrechtsauslegung sowie zur Durchführung der Besteuerung. Der Hauptteil beschreibt die Rechtsvorschriften zur Einkommen- und Körperschaftsteuer, inkl. ihrer Zuschlagsteuern, sowie die Gewerbesteuer. Viele Praxisbeispiele, Übungsaufgaben und anschauliche Abbildungen erleichtern das Verständnis. Zielgruppe Studierende der Betriebswirtschaftslehre, der Steuerrechtswissenschaft und der Finanzwissenschaft an Universitäten und Hochschulen, Angehörige steuerberatender Berufe, Unternehmensberater und Juristen sowie Mitarbeiter in der Finanzverwaltung und in Steuerfachabteilungen von Unternehmen. , Zusatzbeleuchtung > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20241006, Produktform: Kartoniert, Autoren: Schneeloch, Dieter~Meyering, Stephan~Patek, Guido~Frieling, Melanie, Edition: NED, Auflage: 24008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 268, Abbildungen: mit Abbildungen, Keyword: Einkommensteuer; Gewerbesteuer; Körperschaftsteuer; Praxisbeispiele; Übungsaufgaben, Fachschema: Abgabe - Abgabenordnung - AO~Besteuerung~Steuerrecht / Besteuerung~Betrieb / Recht, Verträge, Steuern~Finanzierung~Finanzwirtschaft~Politik / Arbeit, Betrieb, Gewerkschaft~Besteuerung / Steuer (Abgabe)~Steuer~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Unternehmensfinanzierung~Steuer- und Abgabenrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 287 Blätter, Länge: 240, Breite: 160, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie schmeckt ein Burgunder?
Ein Burgunder ist ein Rotwein, der aus der Burgunder-Traube hergestellt wird. Er zeichnet sich durch seine fruchtigen Aromen von roten Beeren wie Kirschen und Erdbeeren aus. Der Geschmack eines Burgunders ist in der Regel vollmundig und samtig mit einer angenehmen Säure und weichen Tanninen. Je nach Reifegrad und Herstellung kann ein Burgunder auch Noten von Gewürzen, Tabak oder Vanille aufweisen. Insgesamt ist ein Burgunder ein eleganter und vielschichtiger Wein, der sowohl pur als auch zu verschiedenen Speisen gut passt. **
-
Braucht man wirklich ein Burgunder- und ein Rotweinglas?
Es ist nicht unbedingt erforderlich, separate Burgunder- und Rotweingläser zu haben, da beide Weinsorten auch in einem universellen Rotweinglas genossen werden können. Allerdings können spezielle Burgundergläser aufgrund ihrer größeren Schale dazu beitragen, dass sich die Aromen und Nuancen des Weins besser entfalten. Wenn man also ein besonderes Augenmerk auf die sensorische Erfahrung legt, kann es sinnvoll sein, sowohl Burgunder- als auch Rotweingläser zu besitzen. **
-
Was ist der Unterschied zwischen Grauburgunder und Grauer Burgunder?
Der Unterschied zwischen Grauburgunder und Grauer Burgunder liegt in der Bezeichnung für dieselbe Rebsorte. Grauburgunder ist die deutsche Bezeichnung für den Wein, der aus der Rebsorte Pinot Gris hergestellt wird. Grauer Burgunder hingegen ist die österreichische Bezeichnung für denselben Wein. Beide Begriffe beziehen sich auf die graue Farbe der Traubenhaut, die charakteristisch für diese Rebsorte ist. In anderen Ländern wie Frankreich wird die Rebsorte als Pinot Gris bezeichnet. **
-
Warum Weißer Hai Weißer Hai?
Der Weiße Hai hat seinen Namen aufgrund seiner weißen Bauchseite und seiner grauen Rückenflosse erhalten, die ihn im Wasser gut tarnt. Diese Färbung hilft ihm, Beute zu überraschen und sich unbemerkt an sie heranzuschleichen. Darüber hinaus ist der Weiße Hai ein Raubfisch, der sich von Robben und anderen Meerestieren ernährt, die er oft aus der Tiefe angreift. Seine weiße Farbe könnte also auch dazu dienen, seine Beute im Sonnenlicht zu blenden und so seine Chancen auf einen erfolgreichen Beutefang zu erhöhen. Letztendlich ist die genaue Evolution und Anpassung des Weißen Hais an seine Umgebung ein komplexes Thema, das weiter erforscht werden muss. **
Ähnliche Suchbegriffe für Weißer Burgunder
-
Wittmann Westhofener Weißer Burgunder & ChardonnayCremiger Schmelz, feine Säure, nuancenreiches exotisches Aromaspiel. Biologisch dynamische Weinbergspflege, natürliches Rebenwachstum, selektive Handlese und traditioneller Weinausbau ? über 300 Jahre seriöses Winzerhandwerk sind die Grundlage für hervorragende Weinqualitäten.25,40 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Weinmanufaktur Stuttgart Weißer Burgunder * trocken 2024Weißer Burgunder * trocken 2024 Ein herrlich unkomplizierter Weißer Burgunder, der mit seiner eleganten Fruchtigkeit sofort begeistert. Die typischen Aromen von saftiger Birne und aromatischer Quitte entfalten sich bereits beim ersten Schluck und machen Lust auf mehr. Dieser Pinot Blanc zeigt sich von seiner zugänglichen Seite und bringt die Frische eines jungen Weißweins perfekt zur Geltung. Am Gaumen präsentiert sich der Weißburgunder leicht und beschwingt mit einer lebendigen Säure, die für Frische und Trinkfreude sorgt. Der Ausbau im Stahltank bewahrt die klaren Fruchtaromen und verleiht dem Wein seine charakteristische Lebendigkeit. Deutsche Weißweine wie dieser zeigen, dass großer Genuss nicht kompliziert sein muss. Die sanfte Pressung der Trauben und die kontrollierte Gärung bei kühlen Temperaturen sorgen für die feine Aromatik dieses württembergischen Weins. Als Aperitif macht er eine gute Figur, begleitet aber auch wunderbar leichte Gerichte wie Meeresfrüchte, weißes Fleisch oder knackige Salate. Ein vielseitiger Begleiter für entspannte Momente.9,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Tina Pfaffmann Weißer Burgunder trocken 2024Tina Pfaffmann Weißer Burgunder trocken 2024 Der Weiße Burgunder von Tina Pfaffmann zeigt sich von seiner eleganten und fruchtigen Seite. Mit seinem nussigen Unterton und den Aromen von Aprikose, gelbem Apfel und Steinobst verkörpert er den typischen Burgundercharakter aus der Pfalz. Die klare, strohgelbe Farbe mit grünlichen Reflexen verspricht schon beim Einschenken ein frisches Geschmackserlebnis. Am Gaumen präsentiert sich dieser deutsche Weißwein leicht und filigran, dabei aber mit einer lebendigen Säure, die für Frische und Trinkfreude sorgt. Die spontane Gärung und die Lagerung im Edelstahltank auf der Vollhefe verleihen dem Wein seine harmonische Balance zwischen Fruchtigkeit und feiner Struktur. Dieser unkomplizierte Weißburgunder passt wunderbar zu leichten Gerichten, macht aber auch solo auf der Terrasse eine gute Figur. Mit seiner erfrischenden Art und dem harmonischen Finish ist er der ideale Begleiter für gesellige Momente und entspannte Abende.9,45 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.